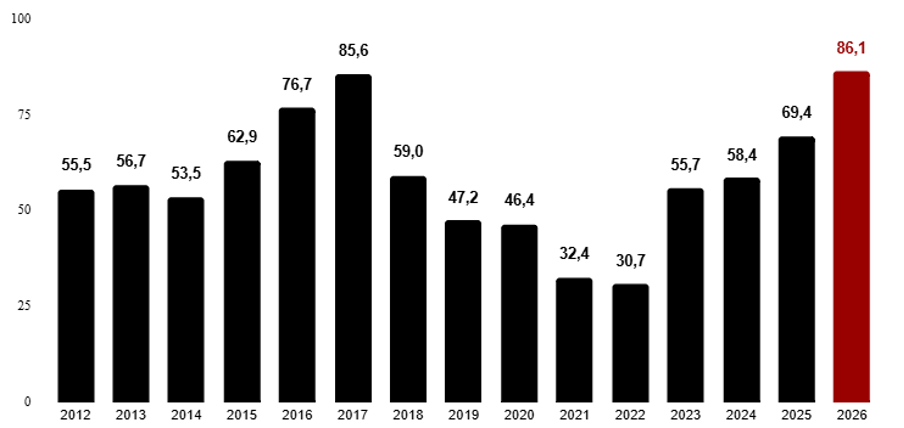
<![CDATA[O empresariado encontra dificuldade para pagar dívidas, resultado do ciclo alto de juros de 2022 a 2025. De acordo com o levantamento da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), com base nos dados do Banco Central (BC), no segundo trimestre deste ano, as empresas deviam, em média, R$ 86,1 bilhões em contas atrasadas há mais de três meses, de pelo menos uma parcela — maior valor já registrado na história. Em um ano, o volume em atraso registrou alta de 24%, quase R$ 17 bilhões a mais neste ano, já considerando a inflação do período [gráfico 1]. [GRÁFICO 1]Crédito das empresas em atraso (PJ)Fonte: Banco do Brasil/FecomercioSP De acordo com a FecomercioSP, o aumento da inadimplência não está relacionado a uma maior contratação de crédito pelas empresas, já que o volume de crédito avançou apenas 2,3%. A parcela em atraso subiu de 2,7% para 3,3%, indicando que o principal problema está no pagamento, e não no tamanho das dívidas. Os atrasos registrados também refletem, em grande medida, os juros contratados pelas empresas há cerca de um ano, mostrando-se um efeito defasado do ciclo de juros elevados entre 2022 e 2025, que começa a aparecer com mais força neste momento. No entanto, o ciclo de juros não é o único fator. O País já registrou juros altos sem ter um atraso dessa magnitude. A principal diferença é que, recentemente, o crédito está disponível para mais negócios, ao passo que o aperto reflete um momento difícil para vários setores — como o Agronegócio com commodities estabilizadas e câmbio para baixo, a Indústria pressionada pelos importados e o Comércio apontando um consumo enfraquecido pela inflação e pelo avanço das apostas esportivas. O efeito não é sazonal, visto que o recorde vale mesmo quando comparamos com outro trimestre ao longo do ano. Pequenas e médias empresas sofrem mais pressão As pequenas (com receita de R$ 360 mil a R$ 4,8 milhões por ano) e as médias empresas estão com o maior nível de atraso de toda a sua história. Juntas, têm cerca de 43% da carteira de crédito, mas respondem por R$ 3 de cada R$ 4 em atraso. As pequenas devem R$ 33,4 bilhões (39% do total) e as médias, R$ 31,7 bilhões (37%). Nestas últimas, o valor atrasado cresceu 34%. Entre as pequenas, cerca de R$ 8 de cada R$ 100 emprestados estão atrasados; já as médias, perto de R$ 4,50 — a média nacional é de pouco mais de R$ 3. Quase metade de todo o crédito (48%) está concen