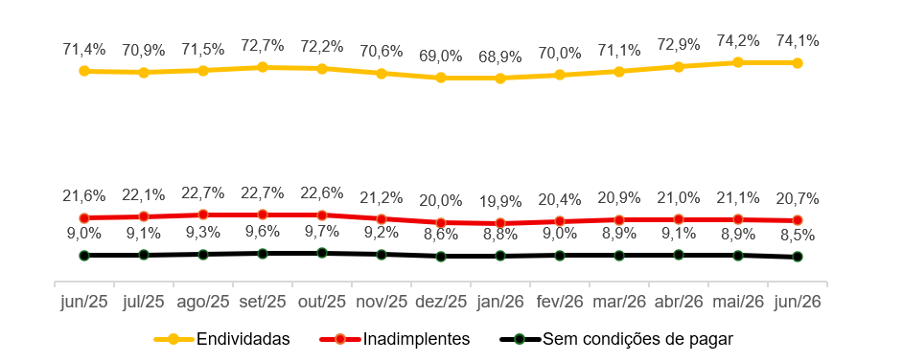
<![CDATA[Quase sete em cada dez famílias paulistanas (74,1%) estavam endividadas em junho. É o maior o maior patamar em quatro anos de acordo com a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP). Segundo o levantamento, o endividamento está praticamente estável em relação aos 74,2% registrados em maio, mas acima dos 71,4% observados em junho de 2025 [gráfico 1]. Em números absolutos, cerca de 3,33 milhões de lares na capital paulista estão com algum tipo de dívida.[GRÁFICO 1]Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC)12 mesesFonte: FecomercioSPEm contrapartida, a inadimplência diminuiu para 20,7%, registrando uma queda de 0,4 ponto porcentual (p.p.) em relação ao mês anterior. O indicador oscila entre 20% e 22% há vários meses, mas já está abaixo do registrado em junho do ano passado, quando atingiu 21,6%.Na avaliação da FecomercioSP, o resultado de junho foi mais favorável do que o esperado diante da inflação ainda elevada dos alimentos e da manutenção dos juros em patamar restritivo. Embora o endividamento permaneça historicamente alto, os principais sinais de deterioração das finanças familiares não se confirmaram em junho.Inadimplência recua em todas as faixas de rendaA melhoria foi observada tanto entre as famílias com renda de até dez salários mínimos quanto entre aquelas com renda superior. No grupo de menor renda, a inadimplência passou de 25,5% para 25,1%. Já entre os lares com renda acima de dez salários mínimos, o índice caiu de 10% para 9,8%.O nível de endividamento permaneceu praticamente estável em ambas as faixas — de 77,5% para 77,4% entre as famílias de menor renda, e de 64,6%, para 64,5% entre as de maior renda. Ainda assim, os porcentuais seguem acima dos registrados em junho de 2025, quando eram de 76% e 58%, respectivamente, apontando que o aumento do uso do crédito ocorreu entre diferentes perfis de renda.Cartão de crédito segue como principal modalidade de dívidaO cartão de crédito continua sendo a principal modalidade de dívida, usado por 79,8% das famílias, porcentual praticamente estável em relação a maio. Já o financiamento imobiliário atingiu 17,6%, o maior da série histórica da pesquisa, reflexo de um mercado de trabalho aquecido e dos juros regulados desse tipo de crédito, que nem sempre acompanham as variações da Selic [gráfico 2].[GRÁFICO 2]Modalidades de dívidas das famílias paulis